Kleinunternehmer en Alemania: límites y facturas
Como Kleinunternehmer no cobras IVA en tus facturas y normalmente no presentas declaraciones de IVA durante el año. Desde el 1 de enero de 2025, el § 19 UStG declara tus ventas exentas de IVA, cuando antes el impuesto solo no se recaudaba. A cambio, no puedes deducir el IVA de tus compras. Además, a través del BZSt ya puedes aplicar la exención en otros países de la UE.
Quién tiene que cumplirla
La regla vale para empresas con sede en Alemania cuya facturación total no pasó de 25.000 € el año anterior y no pasa de 100.000 € este año. En el año en que empiezas, el Ministerio de Finanzas aplica el límite de 25.000 €, no el de 100.000 €. Se aplica sola mientras no renuncies por escrito.
Fechas clave
- 1 ene 2025Entra en vigor el nuevo § 19 UStG: tus ventas están exentas de IVA si el año pasado no pasaste de 25.000 € y este año no pasas de 100.000 €.
- 1 ene 2025Arranca el régimen europeo: a través del BZSt puedes usar la exención de pequeñas empresas en otros países de la UE, hasta 100.000 € de facturación en la UE al año.
- 18 mar 2025El Ministerio de Finanzas publica su circular sobre las nuevas normas, con la nota en factura y lo que pasa al cruzar los 100.000 €.
Herramientas que la cumplen
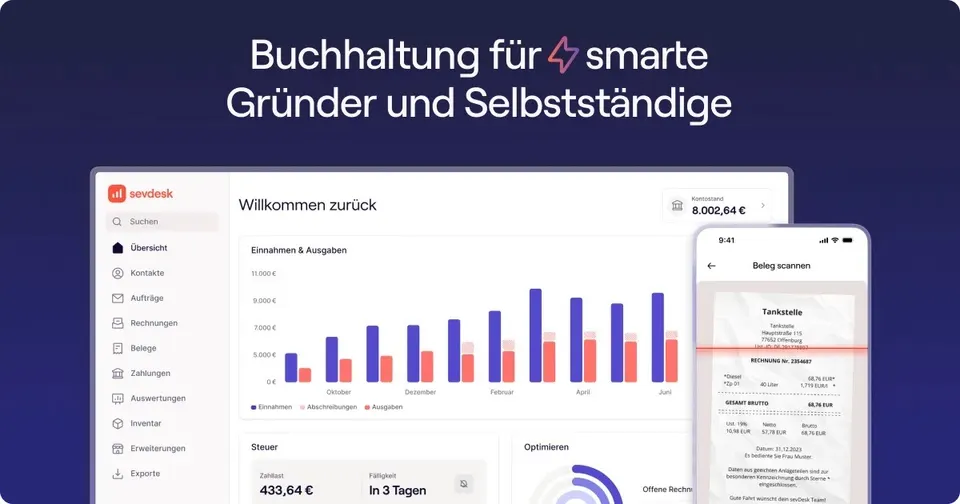
Marcas Kleinunternehmer en los ajustes y las facturas salen sin IVA y con una nota del § 19 que puedes editar.
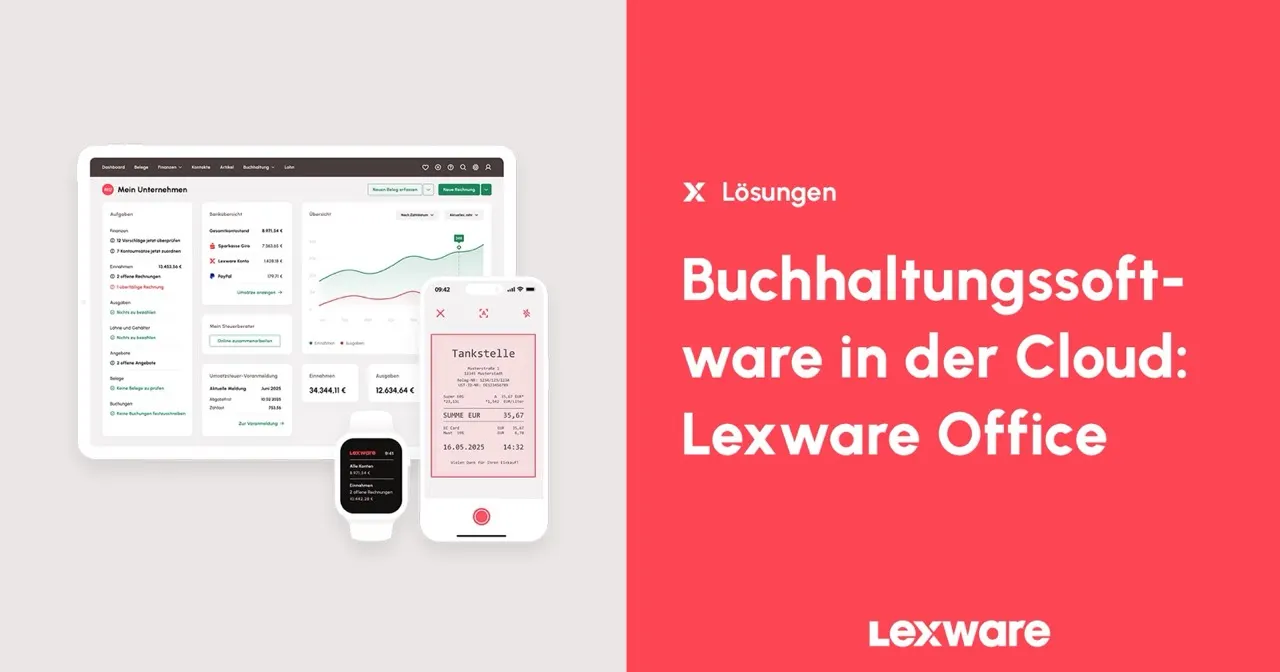
Reconoce tu estado de Kleinunternehmer y crea facturas sin IVA, con la nota del § 19 ya incluida.
Añade sola la línea de exención del § 19 a tus facturas; su ayuda no dice nada de vigilar los límites.

Te marcas como Kleinunternehmer una vez y cada factura sale sin IVA y con la nota de exención.
La facturación de tu cuenta de empresa crea facturas sin IVA y con nota del § 19; los límites los vigilas tú.
Tiene un ajuste para negocios sin IVA, así todas las plantillas muestran precios sin línea de IVA.
Activas la regla de Kleinunternehmer en los ajustes, en todos los planes.
No tiene ajuste de Kleinunternehmer: marcas a los clientes como exentos y añades a mano la línea del § 19.
Preguntas
¿Qué pasa si supero los 25.000 €?
Si en un año facturas más de 25.000 €, pierdes la exención el año siguiente y cobras IVA desde el 1 de enero. El Ministerio de Finanzas dice que es así aunque el nuevo año te quedes por debajo de 25.000 €. El límite de 100.000 € del año en curso es más duro: la misma venta que lo cruza ya tributa entera. Desde ese momento haces facturas con IVA y presentas declaraciones periódicas. En tu primer año, ese cambio llega a los 25.000 €.
¿Qué tiene que poner mi factura como Kleinunternehmer?
Puedes emitir una factura simplificada según el § 34a UStDV, sin importe ni tipo de IVA. Debe indicar que a tu venta se le aplica la exención para pequeñas empresas. El Ministerio de Finanzas acepta una fórmula sencilla como „steuerfreier Kleinunternehmer“, siempre que quede clara. Las facturas de hasta 250 € también llevan la nota. Si aun así muestras IVA, se lo debes a Hacienda.
¿Tengo que recibir facturas electrónicas como Kleinunternehmer?
Sí. Estás exento de emitirlas, pero el Ministerio de Finanzas dice que debes poder recibirlas de otras empresas. Tus propias facturas pueden seguir en PDF o papel. Puedes enviar una factura electrónica si tu cliente está de acuerdo, y basta un acuerdo informal. En ese caso tu programa debe marcar bien la exención en el XML.
¿Compensa renunciar al régimen de Kleinunternehmer?
Si renuncias, deduces el IVA de compras como un portátil nuevo o un coche, y tus clientes empresa te ven como un contribuyente normal. A cambio sumas IVA a tus precios y presentas declaraciones, algo que notan los clientes particulares. Comunicas la renuncia a Hacienda hasta finales de febrero del segundo año siguiente. Te ata al menos cinco años naturales, y solo puedes volver al inicio de un año. Haz las cuentas de los próximos cinco años con tu asesor, no solo del actual.
¿Cómo funciona el régimen europeo para pequeñas empresas?
Desde 2025 puedes usar la exención de otros países de la UE para tus ventas allí. Lo solicitas en línea al Bundeszentralamt für Steuern, que pasa la solicitud a los países que elijas. Tu facturación en toda la UE no puede pasar de 100.000 € ni el año anterior ni este, además del límite de cada país. Recibes un número terminado en EX y declaras tus ventas cada trimestre. Si pasas de 100.000 €, lo comunicas en 15 días hábiles y sales del régimen.