Régimen forfettario italiano: límites y cuotas
El regime forfettario es el régimen fiscal simplificado de Italia para personas físicas con partita IVA, regulado por la Ley 190/2014. No pagas IRPEF, recargos regionales ni IRAP sobre tu beneficio real: multiplicas tus ingresos por un coeficiente fijado para tu código ATECO, restas las cotizaciones pagadas y aplicas un único impuesto sustitutivo del 15 %. No cobras IVA ni lo deduces en tus compras, y tus clientes no te practican retención. A cambio sigues facturando en electrónico por el SDI y pagas un timbre de 2 € en casi todas las facturas.
Quién tiene que cumplirla
Pueden acogerse las personas físicas con actividad empresarial o profesional cuyos ingresos del año anterior no pasaron de 85.000 €. Además, no puedes haber gastado más de 20.000 € brutos en empleados y colaboradores, y tus rentas del trabajo del año anterior no pueden superar 30.000 €, límite que sube a 35.000 € en 2025 y 2026. Si pasas de 100.000 € durante el año, sales del régimen ese mismo año.
Fechas clave
- 1 ene 2015Entra en vigor el régimen forfettario de la Ley 190/2014 para autónomos con partita IVA.
- 1 ene 2016Las actividades nuevas pagan el 5 % en lugar del 15 % durante sus cinco primeros años, con condiciones.
- 1 jul 2022Los forfettari con más de 25.000 € de ingresos el año anterior deben emitir factura electrónica por el SDI.
- 1 ene 2023El límite de ingresos sube de 65.000 € a 85.000 €, con salida inmediata por encima de 100.000 €.
- 1 ene 2024La factura electrónica por el SDI pasa a ser obligatoria para todos los forfettari, sin importar sus ingresos.
Herramientas que la cumplen
Fatture in Cloud rellena los campos del forfettario y el IVA al 0 %, añade el timbre de 2 € por encima de 77,47 € y te avisa al acercarte a 85.000 €.
Aruba te deja fijar el régimen RF19 y la mención de no retención en todas las facturas, y puede añadir el timbre de 2 € solo. No hemos visto control del límite de 85.000 €.
La facturación de Qonto, incluida en su cuenta de empresa, envía por el SDI las facturas del forfettario y gestiona el timbre de 2 €, que pagas desde la cuenta o con F24.

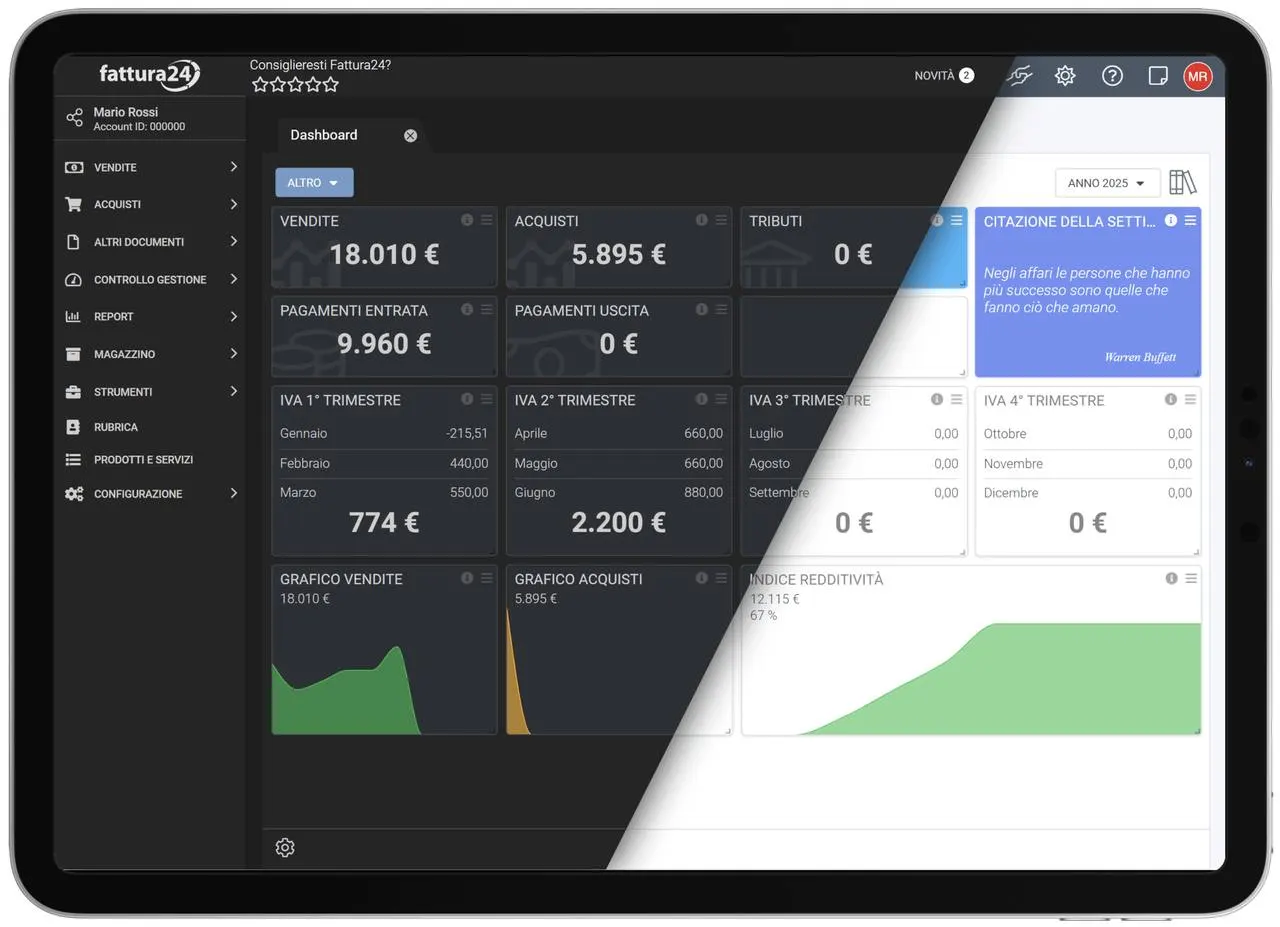
Fattura24 incluye el régimen forfettario en todos los planes y añade el timbre de 2 € por encima de 77,47 € cuando lo activas en tu perfil fiscal; te pregunta antes de aplicarlo.
Hype Business es una cuenta para forfettari: su Tax Manager aparta una estimación de impuestos y cotizaciones y el F24 es gratis, pero no emite facturas.
Preguntas
¿Cuánto pago de impuestos con el forfettario?
Multiplicas lo cobrado por el coeficiente de tu actividad, restas las cotizaciones al INPS y aplicas el 15 %. Para la mayoría de profesiones (grupos ATECO como el 69 al 75) el coeficiente es del 78 %, así que con 40.000 € cobrados tu base es de 31.200 € antes de cotizaciones. Al 15 % son 4.680 €, o 1.560 € si tienes el 5 % de inicio de actividad. Comercio y hostelería usan el 40 % y construcción o inmobiliarias el 86 %, así que con los mismos ingresos la cuota cambia mucho.
¿Qué pasa si paso de 85.000 €?
Entre 85.000 € y 100.000 € sigues en el régimen hasta final de año y pasas al régimen ordinario el siguiente. Por encima de 100.000 € el régimen termina ese mismo año. Según la Agenzia delle Entrate, el cobro que te hace pasar de 100.000 € marca la frontera: desde esa operación cobras IVA y sigues las reglas ordinarias. Vigila lo que cobras, porque los límites cuentan dinero recibido y no facturas emitidas.
¿Quién tiene el 5 % durante cinco años?
La Ley 190/2014 da el 5 % el año de alta y los cuatro siguientes. No puedes haber tenido actividad empresarial, profesional o artística en los tres años anteriores, ni sola ni en sociedad. La actividad nueva no puede ser la simple continuación de un trabajo anterior por cuenta ajena o propia, aunque las prácticas obligatorias de una profesión no cuentan. Si te quedas con el negocio de otra persona, sus ingresos del año anterior deben estar dentro de 85.000 €.
¿Qué lleva una factura del forfettario?
No cobras IVA, así que la factura electrónica lleva el código de régimen RF19 y la naturaleza N2.2 en lugar de un tipo. Añades una mención de que la operación no lleva retención según el artículo 1, apartado 67, de la Ley 190/2014. Si el total supera 77,47 €, sumas un timbre de 2 € que luego pagas cada trimestre con el F24 o desde el portal de la Agenzia. Muchos programas rellenan estos campos en cuanto eliges tu régimen.
¿Quién no puede entrar en el forfettario?
Quedas fuera si usas regímenes especiales de IVA, o si no resides en la UE o el EEE y generas en Italia menos del 75 % de tus ingresos. También te excluye vender sobre todo edificios, terrenos o vehículos nuevos a otros países de la UE. Lo mismo ocurre si participas en una sociedad de personas, una asociación profesional o una srl en transparencia fiscal. Por último, cuentan las rentas del trabajo por encima del límite anual (30.000 €, o 35.000 € en 2025 y 2026), salvo que ese empleo terminara durante el año.
Fuentes oficiales
- Agenzia delle Entrate: regime forfetario, che cos'è
- Agenzia delle Entrate: regime forfettario, requisiti e cause di esclusione
- Agenzia delle Entrate: regime forfettario, reddito e tassazione
- Agenzia delle Entrate: legge 190/2014, articolo 1, commi 54-89
- Agenzia delle Entrate: legge 190/2014, allegato 4 (coefficienti di redditività per codice ATECO)
- Agenzia delle Entrate: l'imposta di bollo sulle fatture elettroniche
- Normattiva: decreto-legge 30 aprile 2022, n. 36, articolo 18