Facture électronique en Italie : le SDI expliqué
En Italie, les factures entre entreprises établies dans le pays existent uniquement sous forme de facture électronique XML transmise par le Sistema di Interscambio (SDI) de l'Agenzia delle Entrate. Le SDI vérifie les mentions obligatoires, le numéro de TVA ou le code fiscal, le code destinataire et la cohérence entre base, taux et TVA. Si tout est conforme, il remet la facture à votre client par codice destinatario ou par PEC, la messagerie certifiée. Sinon, vous recevez un avis de rejet et la facture est réputée non émise.
Qui est concerné
Depuis le 1er janvier 2024, l'obligation concerne toute activité commerciale, artisanale ou libérale en Italie, y compris les forfettari, le régime forfaitaire italien. Les forfettari au-delà de 25 000 € de recettes y étaient soumis dès le 1er juillet 2022. Si vous êtes hors du champ de la TVA, vous n'avez pas à facturer, mais vous pouvez le faire en électronique.
Dates clés
- 1 janv. 2019La facture électronique via le SDI devient obligatoire entre entreprises établies en Italie.
- 1 juil. 2022Les forfettari ayant plus de 25 000 € de recettes l'année précédente doivent facturer en électronique, et l'esterometro passe par le SDI.
- 1 janv. 2024L'obligation s'étend à tous les autres forfettari, quel que soit leur chiffre d'affaires.
Les outils compatibles
Signe et envoie au SDI, reçoit avec le code M5UXCR1 et conserve les factures 10 ans.
Envoie les factures B2B, B2C et au secteur public via le SDI, reçoit par codice destinatario et les archive.
Envoie et reçoit les factures électroniques SDI dans le compte pro, sans surcoût.

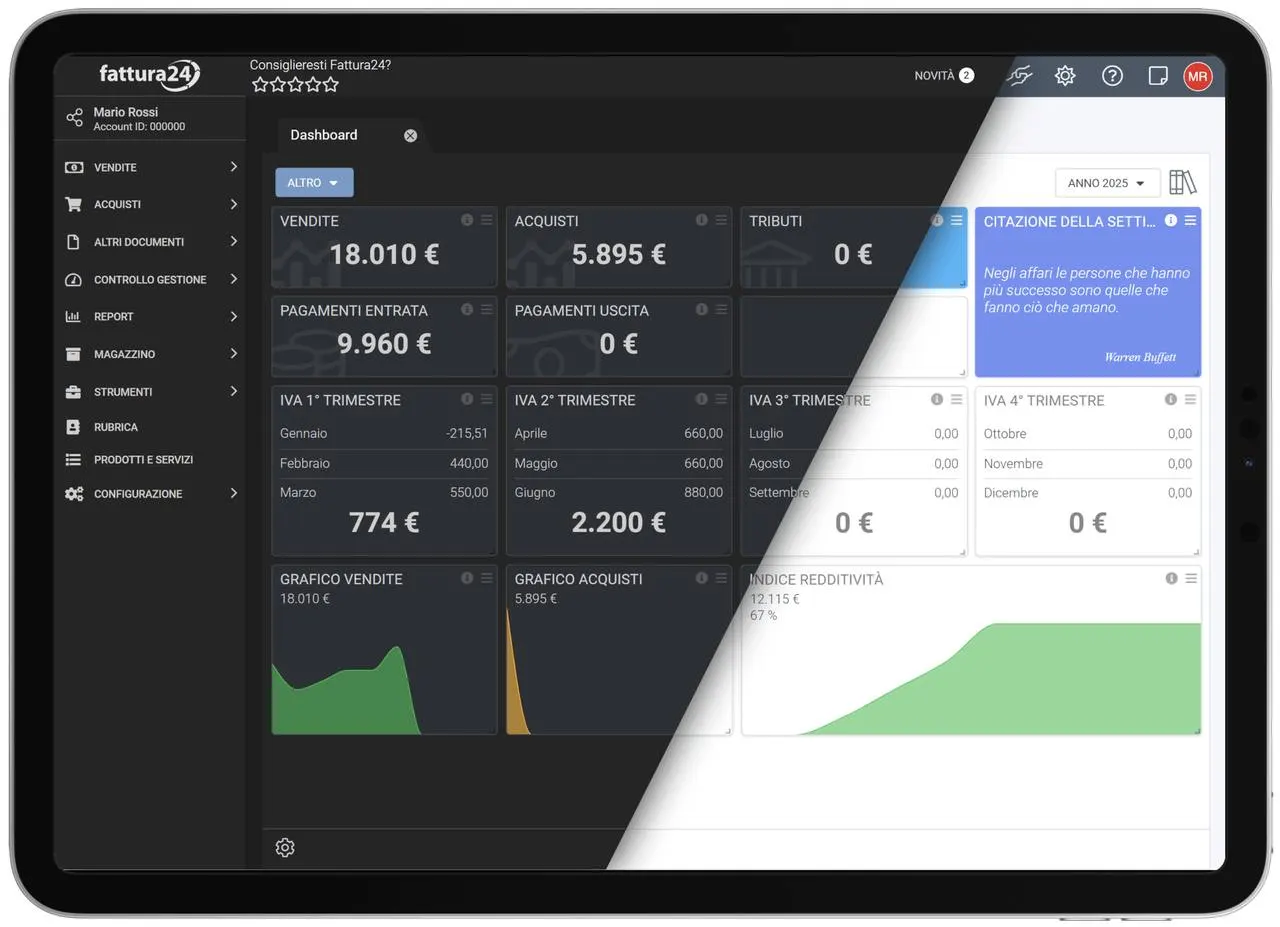
Fattura24 envoie et reçoit les factures électroniques via le SDI dans toutes les offres, y compris le compte gratuit de 15 documents.
Stripe Invoicing gère la facture électronique italienne uniquement via des partenaires tiers.
Génère des fichiers FatturaPA, mais l'éditeur indique que la connexion au SDI n'est pas encore active.
Questions
Un forfettario doit-il émettre des factures électroniques ?
Oui. Depuis le 1er janvier 2024, tous les forfettari y sont soumis, sans seuil de recettes. Depuis le 1er juillet 2022, seuls ceux au-delà de 25 000 € l'année précédente l'étaient. La facture indique le régime forfaitaire, un taux de 0 % en opération non soumise et la référence à la loi 190/2014. Si le timbre virtuel de 2 € s'applique, vous remplissez la section dédiée.
Que se passe-t-il si le SDI rejette ma facture ?
Le SDI vous envoie un avis de rejet avec des codes d'erreur, par exemple si le numéro de TVA de votre client n'existe pas au registre fiscal. Une facture rejetée est réputée non émise. L'Agenzia delle Entrate la considère émise dans les délais si vous corrigez l'erreur et la renvoyez dans les cinq jours suivant l'avis, avec le même numéro et la même date. Renommez le fichier, car le SDI rejette les noms déjà utilisés.
Dois-je archiver mes factures, et combien de temps ?
Oui, les factures électroniques se conservent sous forme numérique. L'Agenzia delle Entrate propose un service gratuit d'archivage, à activer depuis le portail Fatture e Corrispettivi, qui garde les factures 15 ans même après la fermeture de votre numéro de TVA. Beaucoup de logiciels de facturation incluent un archivage légal de 10 ans. Les pages officielles consultées ne fixent pas de durée légale unique : vérifiez-la avec votre expert-comptable.
Comment facturer un client italien depuis la France ?
Sans établissement en Italie, vous n'êtes pas tenu d'utiliser le SDI : l'obligation vise les opérations entre parties établies en Italie. Vous facturez selon les règles françaises. Votre client professionnel italien déclare lui-même votre facture au SDI, avec un document TD17 pour les services ou TD18 pour les biens intracommunautaires. Il le fait avant le 15 du mois suivant.
Comment une entreprise italienne facture-t-elle un client étranger ?
Elle peut envoyer une facture électronique via le SDI avec le code destinataire XXXXXXX et un code pays autre que IT, ce qui couvre aussi l'esterometro. Le SDI ne remet pas ce fichier à l'étranger, le client reçoit donc une copie par e-mail. Sinon, l'entreprise transmet les données au SDI dans le délai d'émission de la facture. Les opérations avec déclaration en douane sont exclues.
Sources officielles
- Agenzia delle Entrate: fattura elettronica per i forfettari
- Agenzia delle Entrate: cosa fa il Sistema di Interscambio quando riceve una fattura
- Agenzia delle Entrate: FAQ compilazione della fattura elettronica
- Agenzia delle Entrate: FAQ registrazione e conservazione delle fatture
- Agenzia delle Entrate: FAQ fatture transfrontaliere
- Agenzia delle Entrate: circolare n. 26/E del 13 luglio 2022 (esterometro e forfettari)
- Agenzia delle Entrate: risposta n. 140/2024 (fatture scartate dallo SdI)
- FatturaPA: FAQ errori frequenti