Fattura elettronica e SdI: guida per partite IVA
In Italia le fatture tra soggetti residenti o stabiliti nel territorio si emettono solo in formato elettronico XML e passano dal Sistema di Interscambio (SdI) dell'Agenzia delle Entrate. Lo SdI controlla i dati obbligatori, la partita IVA o il codice fiscale, il codice destinatario e la coerenza tra imponibile, aliquota e imposta. Se i controlli vanno a buon fine consegna la fattura al cliente tramite codice destinatario o PEC, altrimenti ti invia una ricevuta di scarto. Una fattura scartata non si considera emessa.
Chi deve adeguarsi
Dal 1° gennaio 2024 l'obbligo vale per chiunque eserciti un'attività d'impresa, arte o professione, forfettari compresi. I forfettari con ricavi o compensi oltre 25.000 € erano già obbligati dal 1° luglio 2022. Chi è fuori dal campo IVA non deve emettere fattura, ma può farlo in formato elettronico.
Date chiave
- 1 gen 2019La fattura elettronica via SdI diventa obbligatoria tra soggetti residenti o stabiliti in Italia.
- 1 lug 2022Obbligo per i forfettari con ricavi o compensi oltre 25.000 € nell'anno precedente, e l'esterometro passa allo SdI.
- 1 gen 2024L'obbligo si estende a tutti gli altri forfettari, a prescindere dai ricavi.
Gli strumenti compatibili
Firma e invia allo SdI, riceve con il codice M5UXCR1 e conserva le fatture per 10 anni.
Invia fatture B2B, B2C e alla PA tramite SdI, riceve con codice destinatario e le conserva a norma.
Invia e riceve fatture elettroniche via SdI dal conto business, senza costi aggiuntivi.

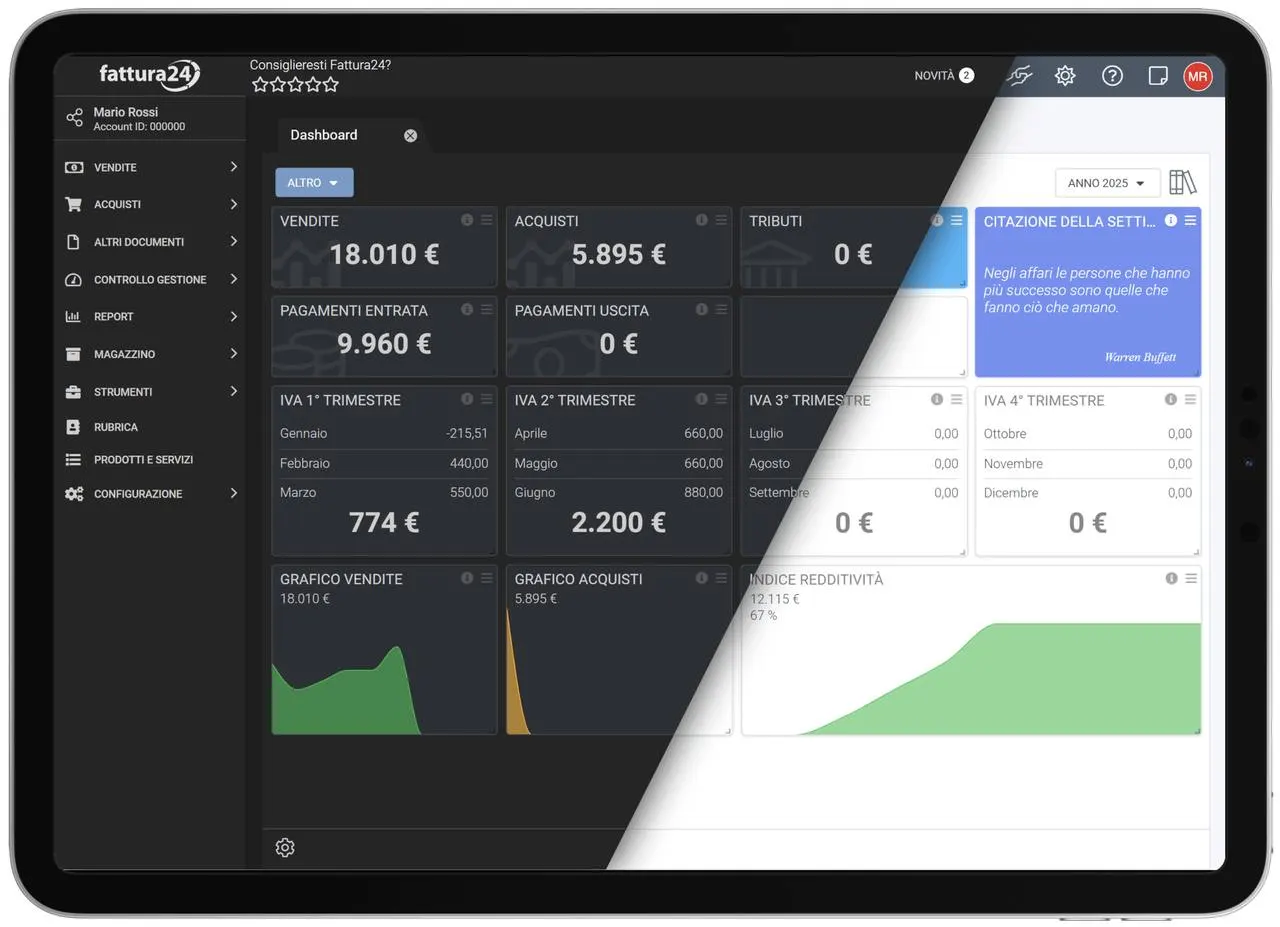
Fattura24 invia e riceve fatture elettroniche via SDI in tutti i piani, compreso l'account gratuito da 15 documenti.
Stripe Invoicing gestisce la fattura elettronica italiana solo tramite partner esterni.
Genera file FatturaPA, ma il fornitore dichiara che il collegamento allo SdI non è ancora attivo.
Domande
Il forfettario deve emettere fattura elettronica?
Sì, dal 1° gennaio 2024 l'obbligo vale per tutti i forfettari, senza soglie di ricavi. Prima toccava solo a chi aveva superato 25.000 € di ricavi o compensi nell'anno precedente, dal 1° luglio 2022. In fattura indichi il regime fiscale forfettario, aliquota 0% con natura "non soggette, altri casi" e la dicitura sul regime ai sensi dell'articolo 1, commi da 54 a 89, della legge 190/2014. Se applichi la marca da bollo virtuale da 2 €, la compili nella sezione dati bollo.
Cosa succede se la fattura viene scartata?
Lo SdI ti manda una ricevuta di scarto con i codici di errore, per esempio se la partita IVA del cliente non esiste in Anagrafe Tributaria. La fattura scartata non si considera emessa. Secondo l'Agenzia delle Entrate resta emessa nei termini se correggi l'errore e la reinvii entro cinque giorni dalla notifica, con lo stesso numero e la stessa data. Devi però rinominare il file, perché lo SdI scarta i nomi file già usati.
Devo conservare le fatture e per quanto?
Sì, le fatture elettroniche vanno conservate in formato digitale. L'Agenzia delle Entrate offre gratis un servizio di conservazione a cui aderisci dall'area Fatture e Corrispettivi, e tiene le fatture per 15 anni anche se chiudi la partita IVA. Molti software di fatturazione includono la conservazione sostitutiva per 10 anni. Le fonti ufficiali che abbiamo consultato non fissano un unico termine di legge, quindi verifica con il tuo commercialista quanto devi tenerle.
Come fatturo un cliente estero?
Puoi emettere una fattura elettronica via SdI con codice destinatario XXXXXXX e codice paese diverso da IT: così assolvi anche l'esterometro. Lo SdI però non recapita il file al cliente estero, quindi gli mandi una copia per email. In alternativa trasmetti i dati delle operazioni con l'estero allo SdI entro i termini di emissione della fattura. Restano esclusi le operazioni con bolletta doganale e gli acquisti non rilevanti in Italia fino a 5.000 €.
Cosa devo fare con le fatture ricevute da fornitori esteri?
Devi trasmettere i dati allo SdI entro il quindicesimo giorno del mese successivo a quello in cui ricevi il documento o fai l'operazione. Per i servizi da fornitori esteri usi un documento integrativo TD17, per gli acquisti intracomunitari di beni il TD18. Il fornitore estero non usa lo SdI: l'obbligo riguarda le operazioni tra soggetti residenti o stabiliti in Italia. Molti gestionali generano questi documenti dalla fattura ricevuta.
Fonti ufficiali
- Agenzia delle Entrate: fattura elettronica per i forfettari
- Agenzia delle Entrate: cosa fa il Sistema di Interscambio quando riceve una fattura
- Agenzia delle Entrate: FAQ compilazione della fattura elettronica
- Agenzia delle Entrate: FAQ registrazione e conservazione delle fatture
- Agenzia delle Entrate: FAQ fatture transfrontaliere
- Agenzia delle Entrate: circolare n. 26/E del 13 luglio 2022 (esterometro e forfettari)
- Agenzia delle Entrate: risposta n. 140/2024 (fatture scartate dallo SdI)
- FatturaPA: FAQ errori frequenti